Inwestowanie na giełdzie nie zaczyna się od znalezienia „pewnej” spółki, tylko od decyzji, ile możesz przeznaczyć, na jak długo i jaką stratę jesteś w stanie zaakceptować. Jeśli zastanawiasz się, jak inwestować na giełdzie, poniżej znajdziesz praktyczny plan obejmujący wybór rachunku, instrumentów, strategii, kosztów, podatków oraz najczęstszych błędów początkujących.
Najważniejsze decyzje zapadają przed pierwszym zleceniem
- Najpierw ustal cel i horyzont, a dopiero później wybieraj akcje lub ETF-y.
- Poduszkę finansową trzymaj poza giełdą, ponieważ inwestycje mogą czasowo tracić na wartości.
- Dla wielu początkujących dobrym punktem wyjścia są szeroko zdywersyfikowane ETF-y, a nie pojedyncze spółki.
- Przed zakupem sprawdź prowizje, przewalutowanie, opłatę za prowadzenie rachunku i podatki.
- Największą przewagę daje regularność, niskie koszty i kontrola emocji, nie częste przewidywanie rynku.
Od czego zacząć inwestowanie na giełdzie
Na początku nie potrzebujesz skomplikowanego systemu ani dużego kapitału. Potrzebujesz jasnych zasad, które ograniczą impulsywne decyzje wtedy, gdy rynek zacznie gwałtownie rosnąć albo spadać.
Ustal cel, czas i kwotę
Inaczej inwestuje się pieniądze potrzebne za rok, a inaczej środki odkładane na emeryturę za 20 lat. Przy krótkim terminie nawet solidna spółka może przynieść stratę, dlatego pieniądze na remont, wkład własny czy podatek lepiej trzymać w bezpieczniejszych miejscach.
Ja zacząłbym od trzech liczb. Określ, ile możesz wpłacać miesięcznie, przez ile lat chcesz inwestować oraz jaki chwilowy spadek portfela zaakceptujesz bez panicznej sprzedaży. Jeśli przeznaczasz 500 zł miesięcznie przez 10 lat, wpłacisz łącznie 60 000 zł, ale końcowa wartość rachunku będzie zależeć od wyników rynku, kosztów i podatków.
Zbuduj finansową bazę
Przed zakupem akcji dobrze mieć spłacone drogie zadłużenie i rezerwę na nieprzewidziane wydatki. Najczęściej rozsądnym minimum jest poduszka na 3-6 miesięcy kosztów życia, choć osoba prowadząca niestabilną działalność może potrzebować większego zapasu.
To ważne, ponieważ brak gotówki zmusza czasem do sprzedaży inwestycji w najgorszym możliwym momencie. Rynek nie wie, że właśnie musisz zapłacić za naprawę samochodu, a strata zrealizowana pod presją jest trudniejsza do odrobienia niż chwilowy spadek na wykresie.
Wybierz rachunek maklerski z głową
Do kupowania akcji i ETF-ów potrzebujesz rachunku maklerskiego. Porównując oferty, sprawdź przede wszystkim taryfę prowizji, dostępne giełdy, koszty przewalutowania, opłaty za przechowywanie aktywów oraz sposób rozliczania podatku.
Nie kierowałbym się wyłącznie hasłem „zero prowizji”. Taka oferta może mieć ograniczenia, na przykład opłatę za przewalutowanie, limit miesięcznego obrotu albo wyższy koszt innych usług. Weryfikuj także, kto nadzoruje daną firmę i czy rachunek pozwala kupować instrumenty, które faktycznie planujesz mieć w portfelu.
Co kupować na początku, żeby nie komplikować portfela
Giełda daje dostęp do wielu instrumentów, ale początkujący nie musi korzystać ze wszystkich. Najważniejsze jest zrozumienie, co kupujesz, od czego zależy wynik i jak możesz stracić pieniądze.
| Instrument | Co daje | Dla kogo może być dobry | Główne ryzyko |
|---|---|---|---|
| Akcje pojedynczych spółek | Udział w konkretnej firmie i możliwość zysku z kursu lub dywidendy | Dla osób, które chcą analizować przedsiębiorstwa | Wynik jednej spółki może mocno odbiegać od rynku |
| ETF szerokiego rynku | Jednym zakupem daje ekspozycję na wiele spółek | Dla osób szukających prostego, długoterminowego rozwiązania | Cały rynek również może spadać |
| Obligacje skarbowe | Pożyczasz pieniądze państwu na określonych warunkach | Dla części defensywnej portfela i krótszych celów | Inflacja, wcześniejszy wykup i zmienność realnej wartości |
| Kontrakty CFD i dźwignia | Pozwalają spekulować na zmianach cen bez posiadania aktywa | Raczej dla doświadczonych osób | Szybka utrata dużej części kapitału, także przez dźwignię |
Akcje pojedynczych spółek
Zakup akcji oznacza udział w konkretnej firmie. Możesz zarobić, gdy kurs wzrośnie, albo otrzymywać dywidendę, ale jednocześnie ponosisz ryzyko związane z wynikami tej jednej spółki, jej zadłużeniem, zarządem i branżą.
Nie kupowałbym akcji tylko dlatego, że marka jest znana albo kurs niedawno mocno wzrósł. Przed transakcją sprawdź przynajmniej model biznesowy, przychody, zadłużenie, zyski, wycenę i najbliższe ryzyka. Dobra firma nie zawsze jest dobrą inwestycją, jeśli jej akcje są kupowane po przesadnie wysokiej cenie.
ETF-y i dywersyfikacja
ETF to fundusz notowany na giełdzie, który zwykle odwzorowuje określony indeks. Jeden instrument może obejmować dziesiątki, setki albo tysiące spółek, dzięki czemu problem jednej firmy ma mniejszy wpływ na cały portfel.
To rozwiązanie bywa wygodne dla osoby, która nie chce codziennie analizować raportów. Trzeba jednak sprawdzić, jaki indeks odwzorowuje ETF, czy wypłaca dywidendy, czy je reinwestuje, w jakiej walucie jest notowany i jaki ma roczny wskaźnik kosztów. Dywersyfikacja ogranicza ryzyko pojedynczej spółki, ale nie chroni przed spadkiem całego rynku.
Obligacje jako przeciwwaga
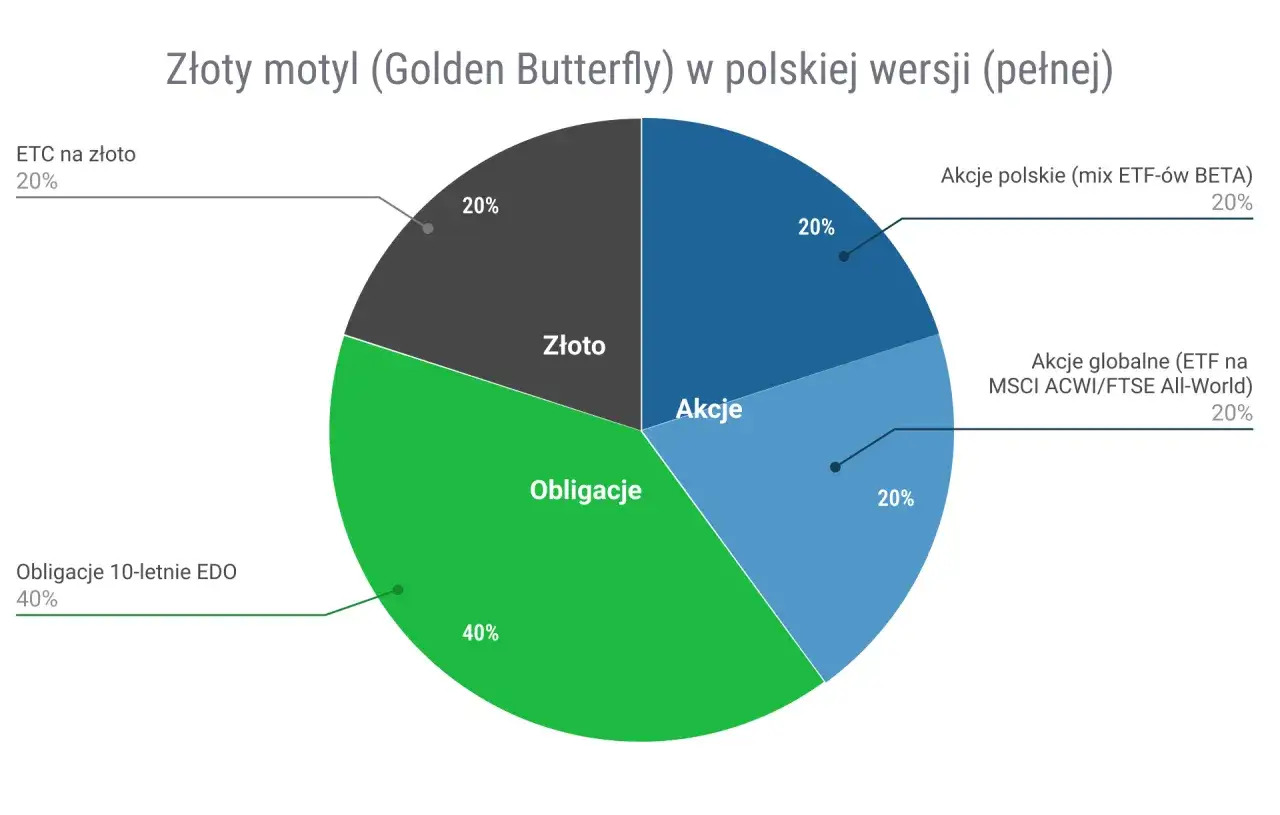
Nie każdy cel wymaga portfela złożonego w całości z akcji. Obligacje lub inne spokojniejsze aktywa mogą zmniejszyć wahania, choć ich potencjał wzrostu zwykle jest niższy. Dla mnie sensowny portfel to nie konkurs na najwyższe ryzyko, tylko konstrukcja, którą da się utrzymać także podczas słabszej koniunktury.
Jak przełożyć plan na regularne działania
Sama wiedza nie wystarczy, jeśli każda decyzja powstaje pod wpływem nagłówków i emocji. Najprostszy plan powinien mówić, co kupujesz, jak często, za jaką kwotę i kiedy zmieniasz proporcje.
Regularne wpłaty zamiast polowania na idealny moment
Inwestowanie określonej kwoty co miesiąc pozwala ograniczyć ryzyko wejścia na rynek wyłącznie w jednym, przypadkowym dniu. Nie gwarantuje zysku i nie zawsze da najlepszy wynik, ale zmniejsza presję przewidywania każdej korekty.
Przykładowo możesz przeznaczać 400 zł miesięcznie na szeroki ETF, 100 zł na wybrane akcje i raz na kwartał sprawdzać proporcje. Taki schemat ma sens tylko wtedy, gdy koszty zleceń nie pochłaniają zbyt dużej części wpłaty. Przy bardzo małych kwotach lepiej kupować rzadziej, jeśli minimalna prowizja jest wysoka.
Ustal zasady rebalansowania
Rebalansowanie oznacza przywracanie ustalonych proporcji między aktywami. Jeśli założysz 70% akcji i 30% bezpieczniejszych instrumentów, a wzrost giełdy zmieni układ na 85% do 15%, możesz część nowych wpłat skierować do słabszego segmentu albo sprzedać niewielką część akcji.
Nie trzeba robić tego co tydzień. Dla wielu osób wystarczy kontrola raz lub dwa razy w roku albo reakcja dopiero wtedy, gdy proporcje odchylą się o ustalony próg, na przykład 5 punktów procentowych. Zbyt częste zmiany zwykle zwiększają koszty i utrudniają ocenę strategii.
Analizuj, ale nie przehandluj rachunku
Codzienne sprawdzanie notowań daje poczucie kontroli, lecz często prowadzi do zbyt wielu transakcji. Największym problemem początkujących nie jest brak kolejnego wskaźnika analizy technicznej, tylko sprzedaż w panice i kupowanie po silnych wzrostach.
Jeśli wybierasz pojedyncze spółki, zapisuj przed zakupem argumenty, ryzyka i warunki wyjścia. Jeżeli inwestujesz pasywnie, ustal, jak często sprawdzasz portfel. Dobrze opisany plan pomaga odróżnić zmianę sytuacji firmy od zwykłego rynkowego szumu.
Podatki i koszty, których nie widać na wykresie
Wynik inwestycji to nie tylko różnica między ceną zakupu i sprzedaży. Liczą się także prowizje, spread, przewalutowanie, opłaty funduszu oraz podatek. Spread to różnica między ceną, po której możesz kupić instrument, a ceną, po której możesz go w tym samym momencie sprzedać.
| Element | Na co zwrócić uwagę |
|---|---|
| Prowizja maklerska | Czy jest procentowa, czy ma minimalną kwotę i czy zależy od rynku |
| Przewalutowanie | Jaki kurs i jaka marża obowiązuje przy zakupie aktywów w euro lub dolarach |
| Koszt ETF-u | Roczny wskaźnik kosztów funduszu pomniejsza wynik inwestora |
| Podatek od zysku | W Polsce dochody ze sprzedaży akcji i papierów wartościowych są co do zasady opodatkowane stawką 19% |
| Rozliczenie | Dochody kapitałowe wykazuje się w zeznaniu PIT-38, zwykle do 30 kwietnia kolejnego roku |
Przy zwykłym rachunku maklerskim podatek dotyczy dochodu, czyli przychodu pomniejszonego o koszty zakupu i sprzedaży. Sam wzrost wartości niesprzedanych akcji nie oznacza jeszcze realizacji zysku. Strata również może mieć znaczenie podatkowe, ale sposób jej rozliczenia zależy od rodzaju dochodu i aktualnych przepisów.
Jeśli inwestujesz długoterminowo, sprawdź także IKE i IKZE. W 2026 roku limit wpłat na IKE wynosi 28 260 zł, a na IKZE 11 304 zł dla większości osób i 16 956 zł dla osób prowadzących pozarolniczą działalność. IKE i IKZE mają różne zasady ulg oraz wypłat, dlatego nie traktowałbym ich jako zwykłych rachunków bez dokładnego sprawdzenia warunków.
Według informacji Ministerstwa Finansów stawka podatku od dochodów z odpłatnego zbycia akcji wynosi 19%. To jeden z powodów, dla których nie warto wykonywać dziesiątek przypadkowych transakcji. Koszt każdej operacji może być mały, ale suma prowizji, spreadów i podatku potrafi wyraźnie zmienić końcowy wynik.
Ryzyko i błędy, które najczęściej kosztują pieniądze
Nie ma giełdowej strategii pozbawionej ryzyka. Możesz ograniczać prawdopodobieństwo dużej straty, ale nie możesz zagwarantować zysku. Komisja Nadzoru Finansowego konsekwentnie wskazuje na znaczenie dywersyfikacji i dopasowania inwestycji do własnej tolerancji ryzyka.
Przeczytaj również: Czy okaże się to stymulantem optymizmu?
Najczęstsze pułapki
- Inwestowanie pieniędzy potrzebnych w krótkim terminie, co może wymusić sprzedaż podczas spadków.
- Skupienie dużej części kapitału w jednej spółce, branży albo kraju.
- Kupowanie po gwałtownym wzroście wyłącznie dlatego, że „wszyscy już zarabiają”.
- Używanie kredytu, dźwigni lub CFD bez rozumienia mechanizmu straty.
- Ignorowanie waluty, opłat i podatków przy inwestowaniu za granicą.
- Traktowanie prognoz internetowych jako gwarancji wyniku.
Szczególnie ostrożnie podchodziłbym do dźwigni finansowej. Pozwala kontrolować pozycję większą niż własny kapitał, ale działa w obie strony. Niewielki ruch ceny może szybko wyzerować depozyt, dlatego dla początkującego inwestora brak dźwigni jest często rozsądniejszym wyborem.
Nie mieszaj też inwestowania z aktywną spekulacją. Kupno szerokiego ETF-u z myślą o 15 latach i próba zarabiania na ruchach cen w ciągu kilku godzin wymagają zupełnie innych umiejętności, czasu i odporności psychicznej.
Pierwsze 30 dni warto potraktować jak test systemu
Na początku wpłać kwotę, której ewentualny spadek nie zaburzy Twojego budżetu. Wykonaj kilka małych transakcji, sprawdź działanie rachunku, przeanalizuj potwierdzenia zleceń i zobacz, jak reagujesz na zmianę wartości portfela o 5-10%.
Po miesiącu oceń nie tylko wynik, lecz także to, czy rozumiesz posiadane instrumenty, czy koszty są akceptowalne i czy potrafisz trzymać się planu. Jeżeli interesują Cię również darmowe kryptowaluty, potraktuj je jako osobny, bardziej spekulacyjny segment, a nie zamiennik zdywersyfikowanego portfela giełdowego.
Najrozsądniejszy start nie musi być efektowny. Wystarczy regularna wpłata, szeroka dywersyfikacja, niskie koszty i cierpliwość, ponieważ właśnie te elementy najczęściej robią większą różnicę niż próba przewidzenia, co wydarzy się na rynku jutro.