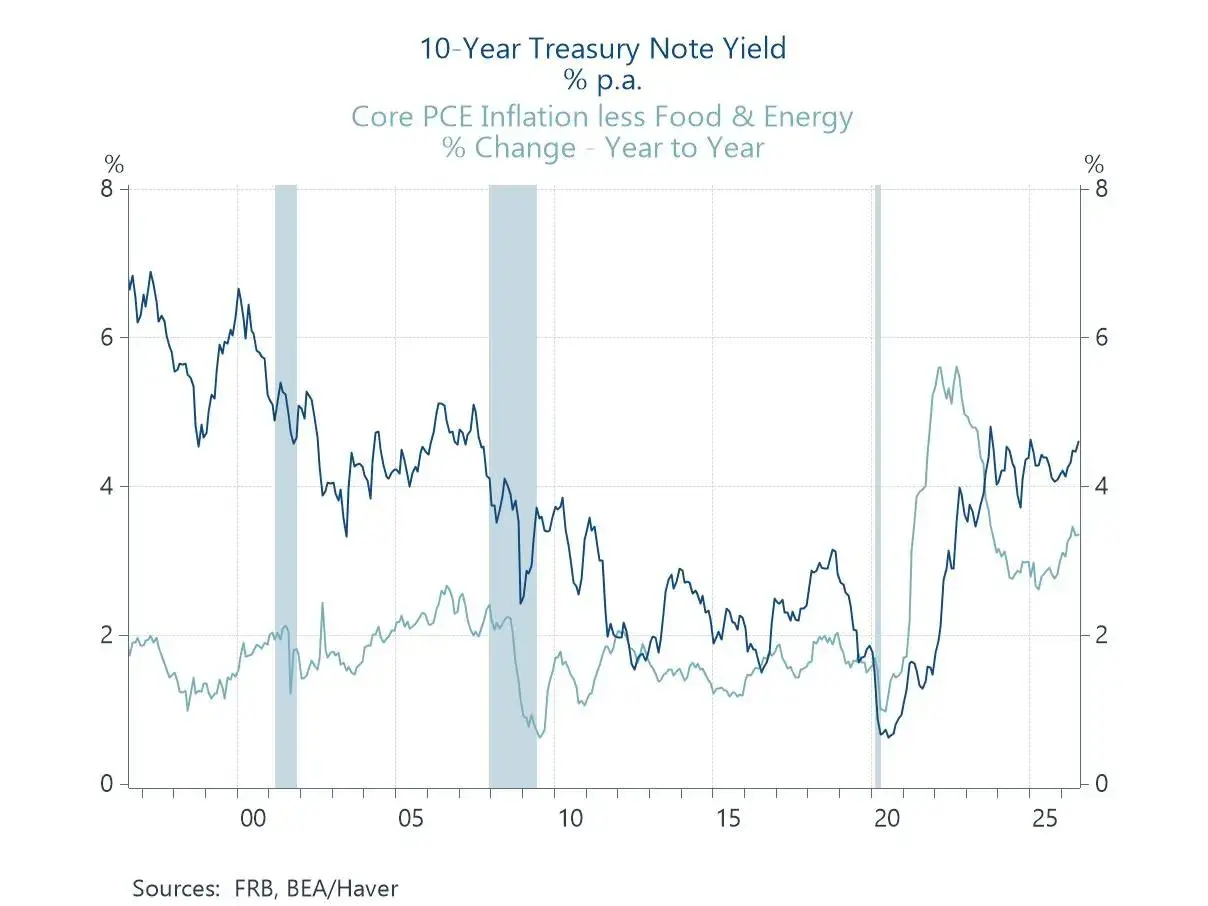
Gdy sprawdzasz rentowność 10-letnich obligacji, nie patrzysz wyłącznie na potencjalny zysk. Ten wskaźnik pokazuje także, jak rynek ocenia inflację, stopy procentowe, finanse państwa i ryzyko inwestowania w polski dług. Wyjaśniam, jak czytać dane NBP, ile wynosiła rentowność polskich 10-latek we wrześniu 2026 roku oraz czym różni się ona od oprocentowania detalicznych obligacji skarbowych.
Najważniejsze informacje o rentowności polskich 10-latek
- Około 6,27% wynosiła rentowność polskich obligacji 10-letnich na zamknięciu sesji 10 września 2026 roku.
- Rentowność nie jest oprocentowaniem zapisanym na każdej obligacji. Zależy od jej ceny rynkowej i przyszłych płatności.
- Wzrost rentowności oznacza zwykle spadek ceny wcześniej wyemitowanych obligacji.
- Obligacje EDO nie są tym samym instrumentem co rynkowe 10-latki. Ich oprocentowanie we wrześniu 2026 roku wynosiło 5,35% w pierwszym roku, a później zależy od inflacji i marży.
- Najważniejsze czynniki to inflacja, oczekiwania wobec stóp NBP, potrzeby pożyczkowe państwa oraz nastroje na rynkach zagranicznych.
Co naprawdę oznacza rentowność obligacji 10-letnich
Rentowność to szacowany roczny zwrot z obligacji przy założeniu, że inwestor kupuje ją po bieżącej cenie i trzyma do wykupu. Uwzględnia nie tylko kupon, czyli odsetki wypłacane przez emitenta, ale też różnicę między ceną zakupu a kwotą otrzymaną przy wykupie.
W przypadku Polski mówimy najczęściej o 10-letnich obligacjach skarbowych notowanych na rynku hurtowym. NBP publikuje dane dotyczące rentowności rządowych papierów wartościowych, ale sam bank centralny nie ustala tej rentowności. Powstaje ona na rynku w wyniku transakcji i oczekiwań inwestorów.
To ważne rozróżnienie, ponieważ rentowność 10-latki nie jest stopą procentową NBP. Stopa referencyjna wpływa na wycenę obligacji, lecz obejmuje głównie krótkoterminowy koszt pieniądza. Rentowność papieru z terminem wykupu za 10 lat zawiera także oczekiwania dotyczące przyszłej inflacji, polityki pieniężnej i kondycji finansów publicznych.
Przeczytaj również: Dlaczego dobre spółki mogą mieć słabe akcje?
Rentowność a oprocentowanie obligacji
Oprocentowanie, czyli kupon, jest ustalane przy emisji. Rentowność zmienia się później wraz z ceną obligacji. Jeśli papier wypłaca stały kupon, a jego cena spada, nowy nabywca uzyskuje wyższą rentowność. Gdy cena rośnie, rentowność spada.
Najprostszy przykład wygląda tak. Obligacja o wartości nominalnej 1000 zł wypłaca 50 zł odsetek rocznie. Przy zakupie za 1000 zł kupon wynosi 5%. Jeśli cena rynkowa spadnie do 900 zł, inwestor nadal otrzyma 50 zł odsetek, ale jego bieżąca stopa kuponowa względem ceny zakupu wyniesie już około 5,56%, bez uwzględnienia pozostałych elementów wyceny.
Jaka była rentowność polskich 10-latek we wrześniu 2026 roku
Na zamknięciu sesji 10 września 2026 roku rentowność polskich obligacji skarbowych o terminie 10 lat wynosiła około 6,274%. Dzień wcześniej było to około 6,208%, a miesiąc wcześniej rynek znajdował się w pobliżu 5,8%. To pokazuje, że nawet przy długoterminowym instrumencie zmiana o kilkadziesiąt punktów bazowych może nastąpić w krótkim czasie.
| Element | Przykładowa wartość | Co oznacza dla inwestora |
|---|---|---|
| Rentowność polskiej obligacji 10-letniej | około 6,27% | rynkowa ocena oczekiwanego zwrotu przy danym poziomie cen |
| Zakres wahań w ostatnich 12 miesiącach | około 4,88-6,27% | pokazuje, że wycena może mocno zmieniać się w czasie |
| Obligacja detaliczna EDO we wrześniu 2026 | 5,35% w pierwszym roku | oprocentowanie ustalone w ofercie dla klientów indywidualnych |
Nie traktowałbym tej wartości jako obietnicy zysku. Notowanie jest zmienne, zależy od konkretnej serii i może różnić się między źródłami w zależności od godziny aktualizacji. Przy analizie zawsze sprawdzam datę, serię obligacji i rodzaj rentowności, zamiast porównywać przypadkowe liczby z różnych tabel.
Trzeba też uważać na częste pomieszanie dwóch produktów. Detaliczne obligacje EDO są sprzedawane po 100 zł i mają oprocentowanie oparte na inflacji. We wrześniu 2026 roku oferowały 5,35% w pierwszym rocznym okresie, a w kolejnych latach inflację powiększoną o stałą marżę 2,00%. To nie jest bezpośredni odpowiednik rynkowej rentowności 10-letnich SPW.
Co podnosi lub obniża rentowność 10-latek
Najsilniej działa oczekiwana inflacja. Jeżeli inwestorzy przewidują, że siła nabywcza pieniądza będzie szybko spadać, żądają wyższego zwrotu za pożyczenie państwu pieniędzy na długi czas. Wtedy ceny obligacji zwykle spadają, a rentowność rośnie.
Drugim czynnikiem są oczekiwania dotyczące stóp procentowych. Rynek nie reaguje tylko na bieżącą decyzję RPP, lecz przede wszystkim próbuje wycenić przyszłość. Zapowiedź dłuższego utrzymywania wysokich stóp może podnosić rentowności, natomiast wiarygodne oczekiwania obniżek często działają w przeciwnym kierunku.
Znaczenie ma również polityka fiskalna. Duże potrzeby pożyczkowe państwa oznaczają większą podaż obligacji na rynku. Jeśli inwestorzy uznają, że trzeba ich zaoferować zbyt wiele, mogą domagać się wyższej rentowności. W praktyce oznacza to droższe finansowanie długu publicznego.
- Inflacja i jej prognozy wpływają na oczekiwany realny zwrot.
- Decyzje RPP zmieniają koszt pieniądza i oczekiwania wobec przyszłości.
- Deficyt oraz podaż nowych obligacji mogą zwiększać premię wymaganą przez inwestorów.
- Rentowności obligacji USA i Niemiec oddziałują na wycenę polskiego długu.
- Ryzyko geopolityczne może skłaniać kapitał do ucieczki z rynków uznawanych za bardziej ryzykowne.
Moja praktyczna obserwacja jest prosta: jedna decyzja RPP rzadko wyjaśnia cały ruch na 10-latkach. Czasami rentowność rośnie mimo obniżki stóp, bo rynek bardziej obawia się inflacji, deficytu albo sytuacji za granicą.
Dlaczego wzrost rentowności obniża cenę obligacji
Ta zależność jest szczególnie ważna dla osób kupujących fundusze obligacji, ETF-y lub obligacje przed terminem wykupu. Gdy nowe papiery oferują inwestorom wyższy zwrot, starsze obligacje z niższym kuponem stają się mniej atrakcyjne. Ich cena musi spaść, aby całkowita rentowność dla nowego nabywcy wzrosła.
Przykładowo fundusz posiada obligacje kupione przy rentowności 5%. Jeśli rynek przesunie się w stronę 6%, wartość tych papierów może spaść. Skala zmiany zależy od duration, czyli wrażliwości ceny na zmianę rentowności. Im dłuższy termin i większa duration, tym mocniej portfel reaguje na ruch stóp.
Nie oznacza to automatycznej straty dla osoby, która trzyma konkretną obligację Skarbu Państwa do wykupu i otrzymuje wszystkie należne płatności. Wahania ceny mają znaczenie przede wszystkim wtedy, gdy inwestor chce sprzedać papier wcześniej albo posiada instrument wyceniany codziennie, jak fundusz obligacji.
| Zmiana rentowności | Typowa reakcja ceny obligacji | Znaczenie |
|---|---|---|
| rentowność rośnie | cena zwykle spada | starsze papiery stają się mniej atrakcyjne |
| rentowność spada | cena zwykle rośnie | posiadacze wcześniejszych emisji mogą zyskać na wycenie |
| brak sprzedaży przed wykupem | cena rynkowa ma mniejsze znaczenie | ważniejsze są kupon i wypłata wartości nominalnej |
Rynkowe 10-latki, EDO czy fundusz obligacji
Wybór zależy od tego, czy zależy mi na przewidywalności, płynności, ochronie przed inflacją czy możliwości zarabiania na zmianie ceny. Nie ma jednego instrumentu, który byłby najlepszy dla każdego portfela.
| Instrument | Najważniejsza cecha | Główne ryzyko | Dla kogo |
|---|---|---|---|
| Rynkowe obligacje 10-letnie | zmienna cena i rentowność | ryzyko stopy procentowej | dla osób rozumiejących rynek długu i mogących utrzymać papier do wykupu |
| EDO 10-letnie | inflacja plus stała marża | opłata za wcześniejszy wykup i zamrożenie środków | dla osób budujących długoterminowe oszczędności |
| Fundusz obligacji | dywersyfikacja i łatwy zakup | spadek wyceny jednostki | dla osób akceptujących zmienność i chcących korzystać z profesjonalnego zarządzania |
| Lokata bankowa | z góry znane oprocentowanie | utrata odsetek przy wcześniejszym zerwaniu | dla krótszego horyzontu i prostego zarządzania gotówką |
W przypadku EDO nie śledzę codziennych notowań, bo ich cena sprzedaży jest stała, a mechanizm zysku opiera się na inflacji i marży. Przy funduszu obligacji sprawdzam natomiast duration, opłaty oraz udział papierów długoterminowych. To właśnie te szczegóły często robią większą różnicę niż sama nazwa funduszu.
Jeśli ktoś inwestuje także w kryptowaluty, obligacje mogą pełnić inną funkcję w portfelu. Nie mają zastępować aktywów o wysokim potencjale wzrostu, lecz mogą ograniczać całkowitą zmienność oszczędności. Bezpieczniejsza część portfela nie eliminuje ryzyka, ale pomaga uniknąć sytuacji, w której każda decyzja zależy od jednego rynku.
Jak korzystać z danych NBP przy podejmowaniu decyzji
Sam odczyt rentowności nie wystarczy do podjęcia rozsądnej decyzji. Traktuję go jako punkt wyjścia do szerszej analizy, a nie jako sygnał „kup” albo „sprzedaj”. Przy długoterminowych inwestycjach ważniejszy od pojedynczego dnia bywa kierunek zmian w kilku miesiącach.
- Sprawdź datę danych, ponieważ rentowność zmienia się każdego dnia roboczego.
- Ustal rodzaj instrumentu, czyli rynkową obligację skarbową, obligację detaliczną, fundusz albo ETF.
- Porównaj rentowność z inflacją, aby ocenić możliwy realny zwrot.
- Oceń termin inwestycji i zastanów się, czy pieniądze będą potrzebne przed wykupem.
- Uwzględnij podatek i opłaty, bo wynik brutto nie jest kwotą, która trafia na rachunek.
- Nie reaguj na pojedynczy ruch, jeśli nie zmieniły się Twoje założenia dotyczące celu i horyzontu.
Najczęstszy błąd polega na uznaniu, że wyższa rentowność zawsze oznacza lepszą okazję. Wyższy poziom może wynikać z atrakcyjnej ceny, ale również z rosnącego ryzyka inflacyjnego, fiskalnego lub rynkowego. Dlatego pytam nie tylko „ile wynosi rentowność?”, lecz także dlaczego właśnie teraz jest na tym poziomie.
Co zapamiętać przed zakupem obligacji na 10 lat
Rentowność publikowana w danych NBP pomaga zrozumieć wycenę polskiego długu, ale nie jest gotową ofertą inwestycyjną dla osoby kupującej obligacje detaliczne. W 2026 roku różnica między rynkowymi 10-latkami a obligacjami EDO pozostaje szczególnie istotna, ponieważ oba instrumenty mają inny sposób ustalania wyniku.
Jeśli potrzebuję stabilnego planu oszczędzania i ochrony przed inflacją, analizuję EDO. Jeśli chcę korzystać ze zmian cen i akceptuję większą zmienność, patrzę na obligacje rynkowe lub fundusze. Najrozsądniejsza decyzja zaczyna się od dopasowania instrumentu do terminu, płynności i ryzyka, a dopiero później od samej liczby widocznej przy rentowności.